Komite Audit
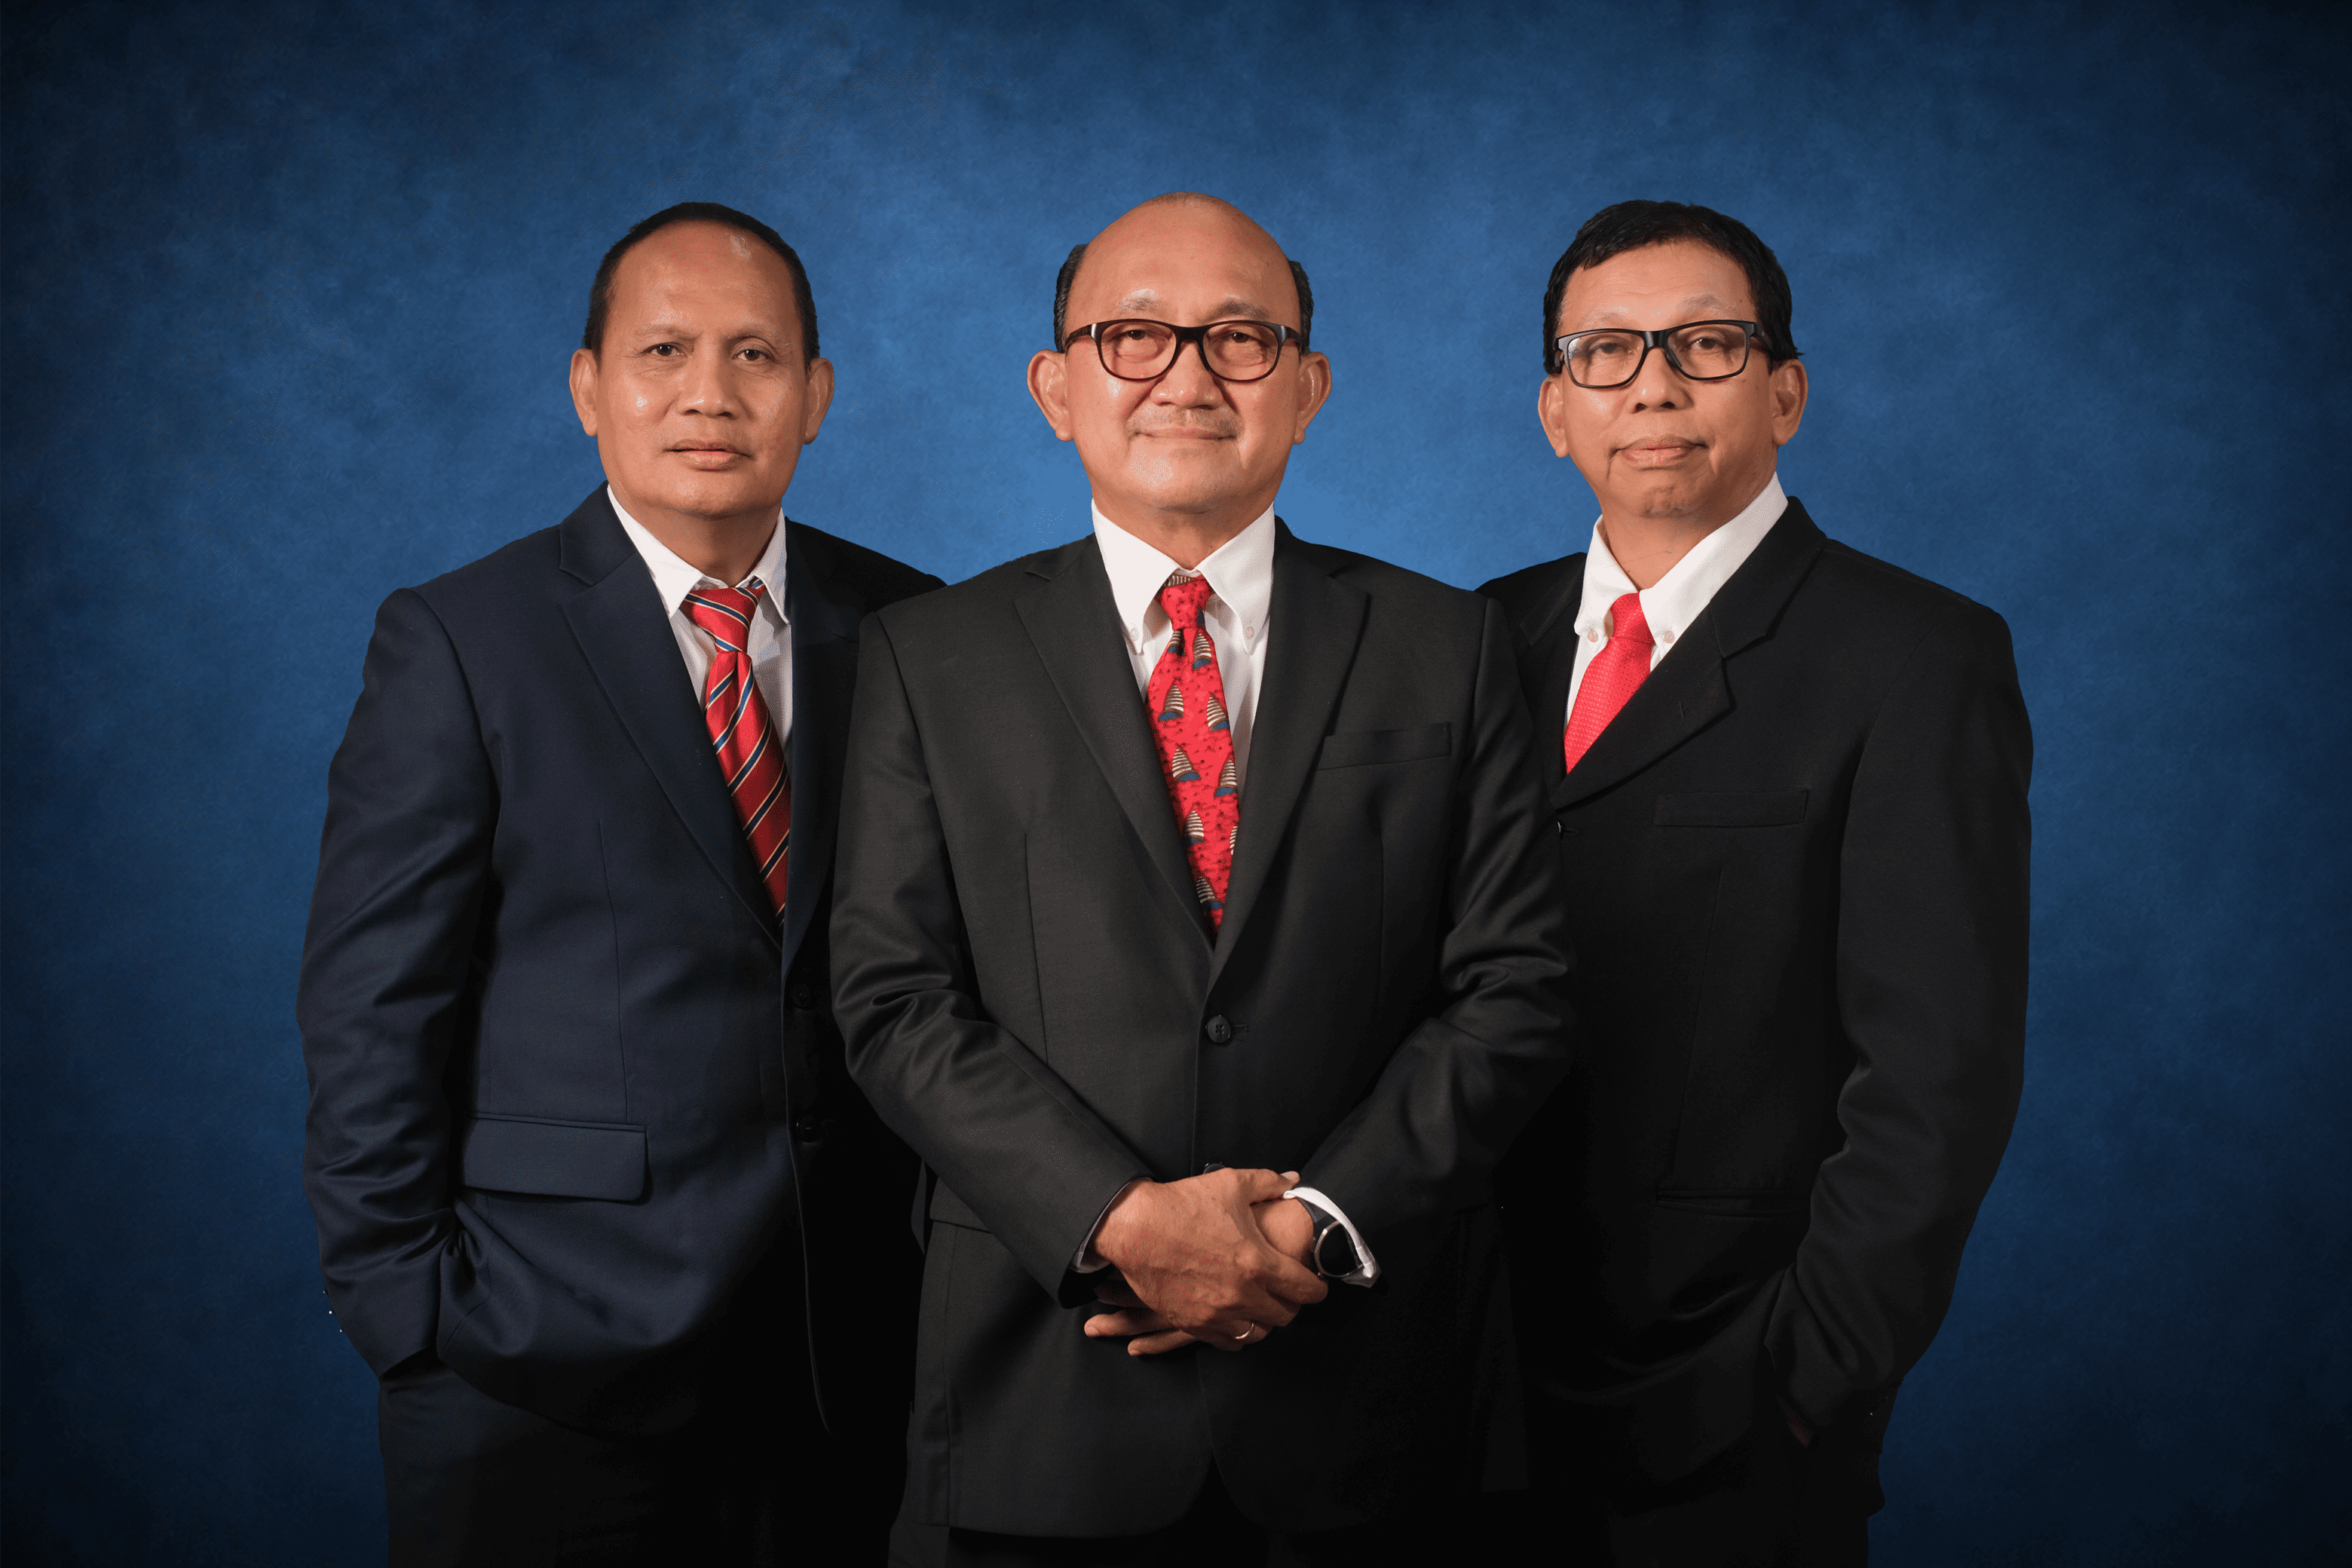
Komite Audit dibentuk dengan tujuan untuk melaksanakan pengawasan independen atas proses laporan keuangan dan audit eksternal. Tujuan lainnya adalah untuk memberikan pengawasan independen atas proses manajemen risiko dan kontrol, serta untuk melaksanakan pengawasan independen atas proses tata kelola Perseroan. Anggota Komite Audit telah memenuhi kriteria independensi dan memiliki keahlian dan integritas sebagaimana dimaksud dalam Peraturan OJK no. 55/POJK.04/2015.
Pedoman Kerja Komite Audit
Komite Audit memiliki Pedoman Kerja yang mencakup: komposisi, struktur dan persyaratan keanggotaan, tugas dan tanggung jawab Komite Audit, ketentuan kerja dan pelaporan, masa tugas Komite Audit, serta ketentuan penanganan pengaduan.
Independensi Komite Audit
Komposisi Komite Audit terdiri dari Komisaris Independen sebagai ketua dan anggota yang berasal dari pihak di luar Perseroan yang mampu bertugas secara profesional dan independen. Independensi Komite Audit ini mensyaratkan seluruh anggotanya yang bukan merupakan orang dalam Kantor Akuntan Publik, Kantor Konsultan Hukum, Kantor Jasa Penilai Publik, atau pihak lain; yang memberi jasa assurance, ataupun jasa konsultasi lain kepada Perseroan, dan bukan merupakan orang yang bekerja di Perseroan dalam waktu 6 (enam) bulan sebelum diangkat sebagai anggota Komite Audit. Selain itu, anggota Komite Audit juga tidak mempunyai saham langsung maupun tidak langsung pada Perseroan, dan tidak mempunyai hubungan afiliasi dengan anggota Dewan Komisaris, Direksi, atau Pemegang Saham Utama Perseroan.
Tugas dan Tanggung Jawab
Komite Audit bertugas dan bertanggung jawab untuk memfasilitasi Dewan Komisaris dalam menjalankan fungsi pengawasannya. Tugas utama Komite Audit:
1. Melakukan evaluasi secara periodik terhadap kebijakan dan pengelolaan manajemen usaha dari potensi risiko yang mungkin timbul.
2. Memberikan pendapat independen terhadap laporan-laporan Direksi kepada Dewan Komisaris.
3. Memastikan sistem pengendalian internal dilaksanakan dalam manajemen.
4. Memberikan rekomendasi terkait dengan integritas dan mutu laporan keuangan yang dipublikasikan.
5. Efektivitas pelaksanaan audit oleh Auditor Eksternal maupun Internal.